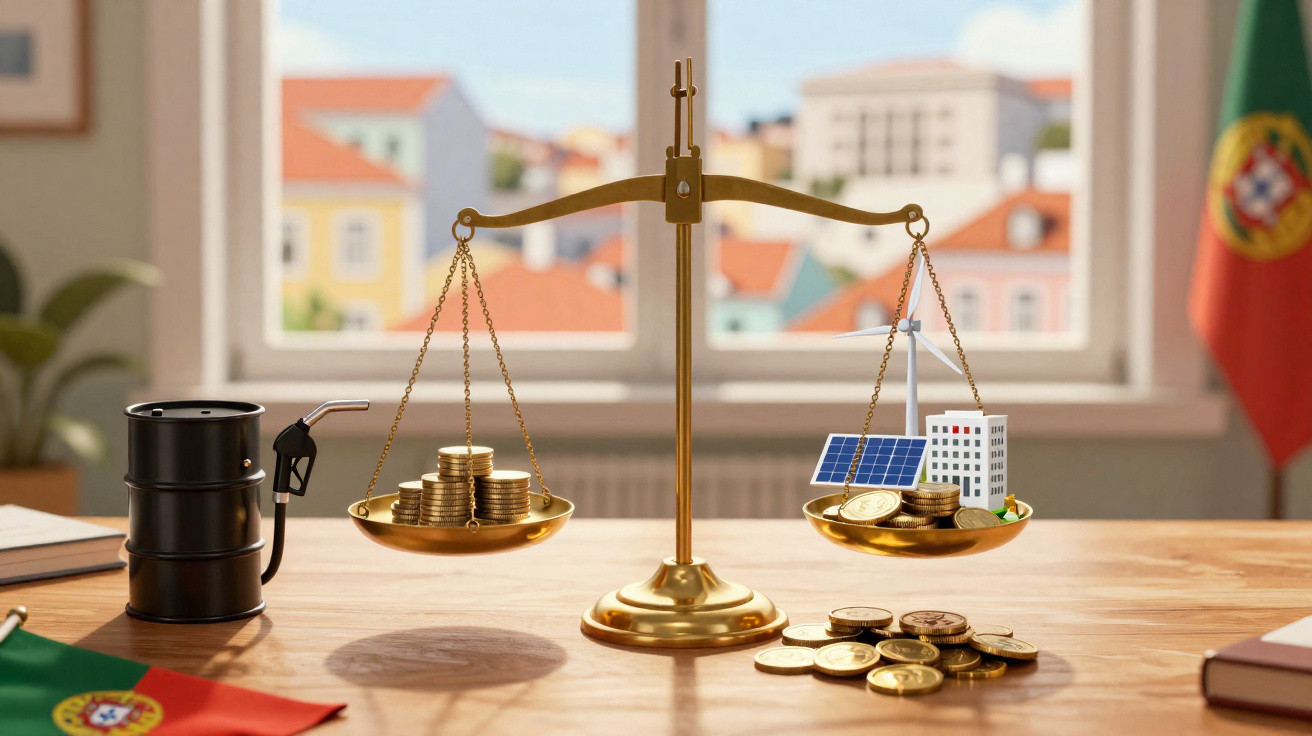
Die Regierung steht wegen ihrer Reaktion auf die steigenden Treibstoffpreise unter Druck und treibt nun eine außerordentliche Abgabe auf die Gewinne von Mineralölunternehmen voran.
Der Gesetzesvorschlag liegt bereits der Assembleia da República vor. Er legt fest, wie viel die Unternehmen gegebenenfalls zahlen müssen und vor allem, ab welcher Gewinnhöhe die Abgabe greift.
Betroffen sind Unternehmen, die Rohöl fördern oder Mineralölprodukte raffinieren. Übersteigen die Gewinne im Jahr 2026 einen bestimmten Wert, wird ein Teil davon mit einem außerordentlichen Satz von 33% belastet. Dabei ist jedoch entscheidend: Nicht der gesamte Gewinn eines Unternehmens wird mit 33% besteuert.
Wie funktioniert die Abgabe?
Um die Regelung nachzuvollziehen, muss zunächst auf die beiden Vorjahre geblickt werden. Die Regierung ermittelt den Durchschnitt der steuerpflichtigen Gewinne aus 2024 und 2025. Anschließend wird dieser Betrag dem Gewinn des Jahres 2026 gegenübergestellt. Erst der Anteil, der mehr als 20% über diesem Durchschnitt liegt, gilt als außerordentlicher Gewinn und unterliegt der neuen Abgabe.
Erzielte ein Unternehmen 2024 und 2025 beispielsweise durchschnittlich 100 Millionen Euro steuerpflichtigen Gewinn, liegt die Schwelle für 2026 bei 120 Millionen Euro. Erzielt es 2026 einen Gewinn von 150 Millionen Euro, werden die 30 Millionen Euro oberhalb der 120 Millionen Euro bei der Berechnung der außerordentlichen Abgabe berücksichtigt.
Der Satz von 33% wird somit nicht auf den gesamten Gewinn von 150 Millionen Euro erhoben, sondern ausschließlich auf die 30 Millionen Euro, die als außerordentlich eingestuft werden.
Die Abgabe trägt den Namen Temporärer Solidaritätsbeitrag für den Mineralölsektor (CSTSP) und soll nur für das Steuerjahr 2026 gelten. Der Vorschlag muss noch im Parlament beraten und beschlossen werden.
Was gilt bei Verlusten von Mineralölunternehmen?
Für diesen Fall ist ebenfalls eine eigene Regel vorgesehen. Ist der Durchschnitt der steuerpflichtigen Gewinne aus 2024 und 2025 negativ, setzt die Regierung diesen Durchschnitt für die Abgabe mit null an.
Praktisch bedeutet das: Hat ein Unternehmen in den beiden vorangegangenen Jahren Verluste verzeichnet und erzielt es 2026 einen Gewinn, kann der gesamte steuerpflichtige Gewinn des Jahres 2026 der Abgabe von 33% unterliegen.
Für Raffinerien ist zudem eine weitere Vorschrift vorgesehen. Die Regierung will verhindern, dass die buchhalterische Erfassung der Kosten des in der Produktion eingesetzten Erdöls den für diese Abgabe maßgeblichen Gewinn wesentlich verändert.
Dazu kann dem steuerpflichtigen Gewinn die positive Differenz zugerechnet werden, die sich aus der Anwendung der FIFO-Methode (First In, First Out) auf die in der Raffination verbrauchten Mineralölprodukte ergibt.
Einfach ausgedrückt prüft der Staat zusätzlich, wie Raffinerien ihren Gewinn berechnen. Damit soll verhindert werden, dass Unterschiede bei der Verbuchung von Kosten für Mineralölprodukte den Betrag verringern, auf den die Abgabe erhoben wird.
Wohin fließt das Geld?
Laut dem Vorschlag sollen die Einnahmen dem Umweltfonds sowie dem Institut für die Finanzierung von Landwirtschaft und Fischerei zufließen.
Die Mittel sind für Unterstützungsmaßnahmen im Zusammenhang mit fossilen Brennstoffen bestimmt, insbesondere für Haushalte, humanitäre Feuerwehrverbände und Einrichtungen des Sozialsektors.
Vorgesehen sind außerdem Hilfen für Unternehmen im Güter- und Personenverkehr, die Verpflichtungen im öffentlichen Dienst erfüllen. Die Regierung begründet die Abgabe mit den Auswirkungen der gestiegenen Treibstoffpreise auf Haushalte und Unternehmen sowie mit den höheren Gewinnmargen im Mineralölsektor.
Nach Auffassung der Regierung beruhen diese zusätzlichen Gewinne vor allem auf Veränderungen der Marktbedingungen und nicht zwingend auf neuen Investitionen oder Effizienzsteigerungen.
Eine bereits angekündigte Maßnahme
Die Einführung dieser Abgabe war bereits Ende Juli im Ministerrat beschlossen worden. Mit der nun im Parlament eingebrachten Vorlage werden die konkreten Regeln bekannt, nach denen der außerordentliche Anteil der Gewinne bestimmt werden soll.
Die Maßnahme folgt auf die Genehmigung der Europäischen Kommission, wonach die Mitgliedstaaten eigenständig Abgaben auf außerordentliche Gewinne von Energieunternehmen einführen dürfen. Portugal setzt sich gemeinsam mit weiteren Ländern weiterhin für eine gemeinsame europäische Lösung ein.
Vorerst handelt es sich bei der Abgabe jedoch weiterhin nur um einen Vorschlag. Bevor sie Gesetz wird, muss sie noch das Parlament passieren.
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen