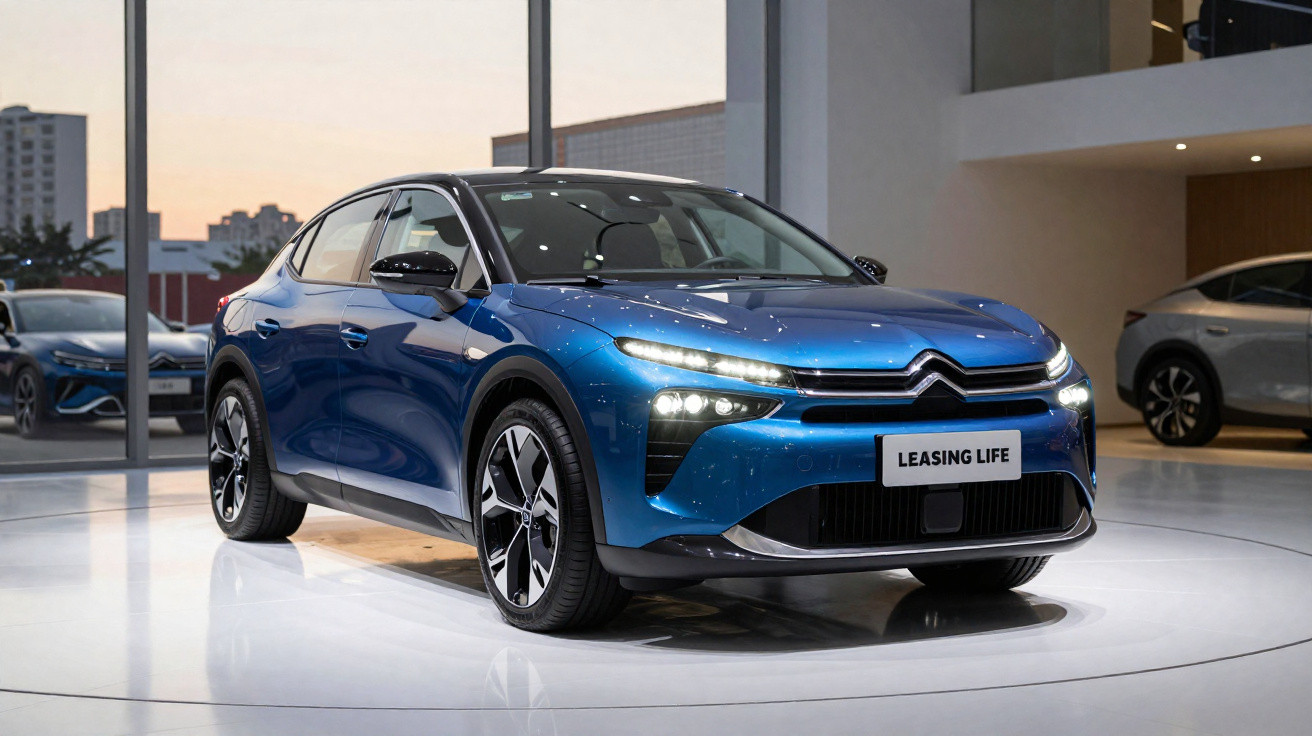
In Südfrankreich versucht eine Familie, einen Leasingvertrag zu beenden, der für ihren 94-jährigen Großvater zur finanziellen Belastung geworden ist. Der Senior lebt im Pflegeheim und darf aus gesundheitlichen Gründen nicht mehr Auto fahren. Dennoch zieht die Bank jeden Monat rund 700 Euro für einen Citroën C4 ein, der ungenutzt auf einem Parkplatz steht. Der Fall wirft eine grundsätzliche Frage auf: Wie gut sind hochbetagte Menschen vor finanzieller Überforderung durch komplizierte Verträge geschützt?
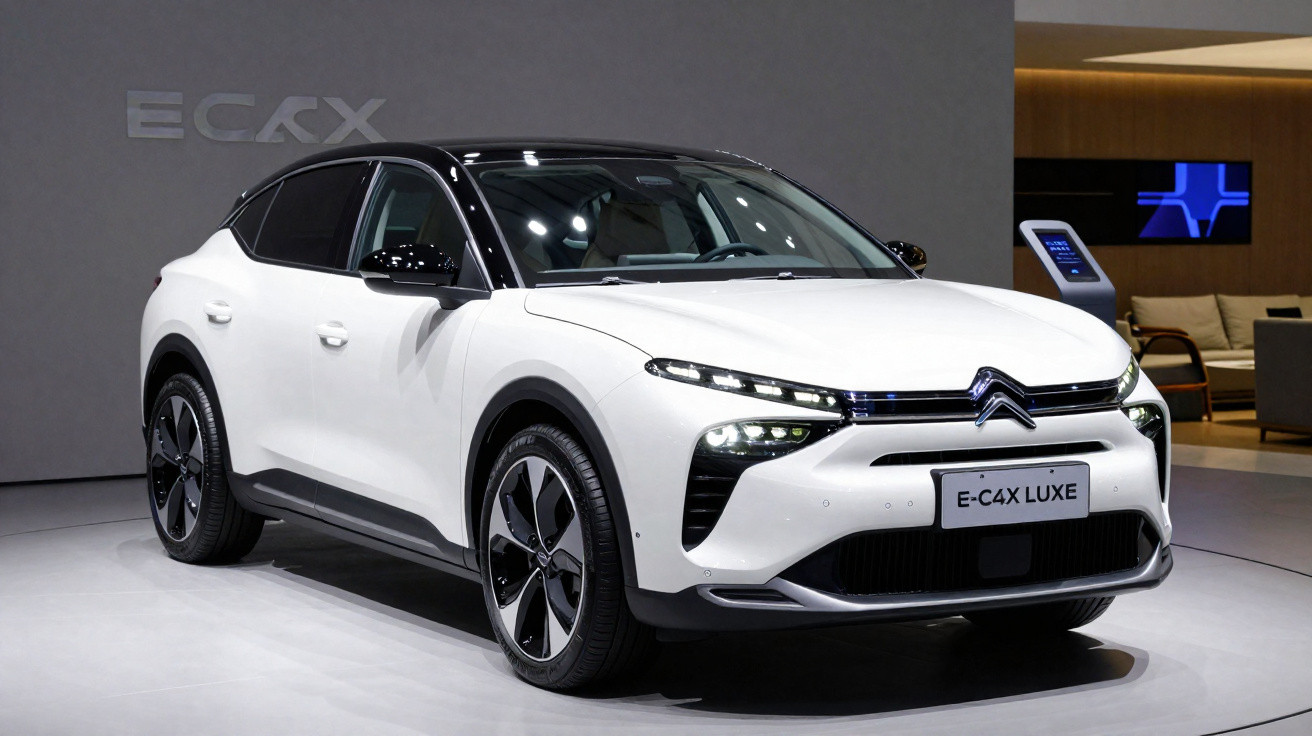
Citroën C4: Im Papierstapel liegt ein Leasingvertrag statt eines Kaufbelegs
Entdeckt wurde der Vertrag, als die Familie den Umzug des 94-Jährigen ins Pflegeheim vorbereitete. Beim Ordnen von Akten, Rechnungen und Versicherungsunterlagen fand der Enkel einen dicken Ordner mit Autopapieren. Die Angehörigen waren überzeugt, dass der Senior sein Auto einige Jahre zuvor bar gekauft hatte. Tatsächlich befand sich in dem Ordner aber ein umfangreicher Leasingvertrag.
Unterschrieben hatte ihn der Mann mit 92 Jahren. Gegenstand des Vertrags war ein fast neuer Citroën C4 mit Automatikgetriebe, einem 130-PS-Motor und einem Listenpreis von mehr als 34.000 Euro. Vereinbart wurde eine mehrjährige Laufzeit mit monatlichen Raten von knapp 700 Euro bis 2027.
Mit 92 Jahren unterschreibt ein Mann einen Leasingvertrag über viele Jahre. Erst zwei Jahre später, als er im Pflegeheim lebt, wird die damit verbundene Belastung deutlich.
Neben den Raten kamen mehrere Versicherungen hinzu, die der Senior abgeschlossen hatte. Die Zusatzpolizzen sollten angeblich Sicherheit schaffen, sind nach Ansicht der Familie im Alltag jedoch vielfach teuer und praktisch nutzlos. Einige davon konnten nachträglich gekündigt werden. Am eigentlichen Problem, den Leasingraten, änderte sich dadurch aber nichts.
Gesundheit verschlechtert, Führerschein weg – der Vertrag bleibt
Seit der Unterzeichnung hat sich die Lebenssituation des Mannes grundlegend verändert. Er ist mittlerweile 94 Jahre alt, sitzt im Rollstuhl, wohnt in einem Pflegeheim und darf das Auto nicht mehr lenken. Ärztliche Atteste bescheinigen ihm eine deutlich eingeschränkte Fahrtauglichkeit. Auch die Behörden haben reagiert; der Führerschein spielt für ihn keine Rolle mehr.
Die Angehörigen hofften zunächst, dass eine der abgeschlossenen Versicherungen eine Lösung bieten würde. Sie nahmen an, zumindest eine Vertragsklausel würde greifen, falls der Leasingnehmer dauerhaft nicht mehr fahren kann oder stirbt. Ein Blick in die Bedingungen ergab jedoch, dass weder eine wirksame Invaliditätsabsicherung noch ein tatsächlicher Schutz für den Todesfall im Zusammenhang mit dem Leasing besteht.
Der Enkel schildert die Folgen so: Selbst nach dem Tod seines Großvaters müsste die Familie den Vertrag grundsätzlich bis zum Laufzeitende weiter bedienen, sofern sie nicht eine hohe Abschluss- oder Ablösezahlung leistet. Für die Angehörigen ist diese Aussicht nicht tragbar.
Gespräche mit dem Autohaus bleiben erfolglos
Mehrfach wandte sich der Enkel an die Citroën-Niederlassung, die den Vertrag vermittelt hatte. Er legte ärztliche Atteste zur fehlenden Fahrtauglichkeit vor, erklärte die Wohnsituation im Pflegeheim und appellierte an das Verantwortungsbewusstsein der Verkäufer.
Seiner Darstellung nach brachten diese Bemühungen kaum etwas. Die Beschäftigten verwiesen auf den unterschriebenen Vertrag und erklärten, sie hätten den Kunden nicht wegen seines Alters abweisen dürfen. Man könne nicht einfach sagen: „Sie sind 92, Sie bekommen keinen Leasingvertrag“, da sonst ein Diskriminierungsvorwurf drohe.
Die Botschaft der Niederlassung im Kern: Der Vertrag ist gültig. Entweder wird bis 2027 weitergezahlt oder das Auto gegen einen hohen Restbetrag übernommen.
Beide vom Autohaus genannten Möglichkeiten erscheinen der Familie wie eine Falle. Sie müsste entweder weiterhin monatlich 700 Euro für ein ungenutztes Fahrzeug zahlen oder den Pkw für mehr als 20.000 Euro ablösen. Dieses Geld wird für die Pflege und den Alltag wesentlich dringender gebraucht.
Zwischen Vertragsfreiheit und Schutz vor Ausnutzung
Der Fall macht ein Spannungsfeld sichtbar, das in vielen Ländern besteht. Einerseits gilt die Vertragsfreiheit: Grundsätzlich dürfen auch sehr alte Menschen selbst entscheiden, ob sie einen Kredit-, Leasing- oder Versicherungsvertrag unterschreiben. Andererseits können Menschen durch beginnende Demenz, ein geschwächtes Urteilsvermögen oder schlicht fehlende Erfahrung überfordert sein.
Juristinnen und Juristen sprechen in solchen Fällen häufig von der Gefahr eines „Ausnutzens einer Schwächesituation“. Ob dieser Vorwurf hier zutrifft, müssen letztlich Gerichte entscheiden. Die Hürden sind oft hoch: Es muss nachgewiesen werden, dass die betroffene Person bei Vertragsabschluss Tragweite und Risiken nicht verstehen konnte und dass der Vertragspartner dies wusste oder zumindest hätte erkennen müssen.
Typische Vertragsprobleme im hohen Alter
- Komplizierte Vertragsbedingungen, die auch jüngere Menschen kaum vollständig überblicken
- Teure Zusatzversicherungen, die im Ernstfall nur wenig leisten
- Lange Laufzeiten, die weit über die statistische Lebenserwartung hinausreichen
- Hohe Restwerte oder Schlussraten, die Angehörige unerwartet belasten können
- Eine fehlende Einbindung der Familie oder anderer Vertrauenspersonen
Was Angehörige aus dem Fall mitnehmen können
Die Geschichte spielt zwar in Frankreich, das Thema ist aber auch für Österreich, Deutschland und die Schweiz von grosser Bedeutung. Leasing, Ratenkauf und Abo-Modelle sind im Alltag allgegenwärtig. Autohäuser, Elektronikmärkte und Banken werben dabei gezielt mit Monatsraten, die niedrig erscheinen.
Menschen mit älteren Angehörigen können vorbeugen, um unangenehme Überraschungen zu vermeiden. Hilfreich sind etwa klare Absprachen in der Familie: Ab einem bestimmten Alter oder bei nachlassender Gesundheit sollte eine zweite Person grössere Verträge, langfristige Abonnements und Kredite mitprüfen.
Mögliche Ansatzpunkte sind:
- Kontoauszüge und Abbuchungen regelmässig prüfen, sofern die betroffene Person zustimmt.
- Versicherungs- und Leasingunterlagen durchsehen, insbesondere bei neuen Vertragsabschlüssen.
- Mit der Hausärztin oder dem Hausarzt offen über die Fahrtauglichkeit und Risiken im Strassenverkehr sprechen.
- Bei Bedarf eine Vorsorgevollmacht oder Betreuung klären, bevor die Situation kritisch wird.
Rechtliche Schritte als letzte Möglichkeit mit offenem Ausgang
Die Familie zieht inzwischen öffentlich in Betracht, vor Gericht zu gehen. Sie wirft dem Händler eine Form der Ausnutzung und mangelndes Verantwortungsbewusstsein vor: Ein 92-Jähriger mit bekannten gesundheitlichen Problemen habe eine leistungsstarke Limousine mit einem langfristigen Leasingvertrag bekommen, ohne dass spürbare Sicherungsmechanismen vorgesehen gewesen seien.
In einem Verfahren könnte geklärt werden, ob sich der Vertrag wegen fehlender Geschäftsfähigkeit, Täuschung oder aus anderen Gründen anfechten lässt. Solche Prozesse dauern häufig lange, kosten Geld und Nerven und garantieren keinen Erfolg. Dennoch sehen viele Angehörige darin die einzige Möglichkeit, Verpflichtungen loszuwerden, die für sie ruinös sind.
Daneben stellt sich die Frage, ob Gesetzgeber und Verbraucherschützer nachbessern sollten. Vorstellbar wären strengere Regeln für Finanzprodukte für Menschen ab einem bestimmten Alter, etwa kürzere Laufzeiten, besondere Beratungspflichten oder eine verpflichtende Prüfung, ob jemand den Vertrag ohne Unterstützung verstehen kann.
Leasing im Alter: brauchbare Alternative oder tickende Zeitbombe?
Für jüngere Fahrerinnen und Fahrer kann Leasing attraktiv sein: Sie erhalten neue Technik, haben planbare Raten und müssen sich nicht um den Wiederverkauf kümmern. Im hohen Alter ändern sich die Prioritäten jedoch. Die Gesundheit kann sich binnen weniger Monate verschlechtern, das Autofahren wird riskanter und der Bedarf an finanziellen Rücklagen für die Pflege wächst.
Wer mit 80, 85 oder 90 Jahren noch ein Auto benötigt, sollte mehrere Punkte besonders sorgfältig abwägen:
- Laufzeit: möglichst kurz wählen, damit mehr Flexibilität bleibt.
- Ratenhöhe: nur so hoch ansetzen, dass die Raten auch bei steigenden Pflegekosten leistbar sind.
- Versicherungen: genau prüfen, welche Zusatzpolizzen tatsächlich sinnvoll sind.
- Ausstiegsmöglichkeiten: Klauseln für Krankheit, Führerscheinentzug oder Todesfall kontrollieren.
- Einbindung der Familie: eine Vertrauensperson zum Beratungsgespräch mitnehmen.
Für den 94-Jährigen laufen derzeit zwei Entwicklungen parallel: Der Leasingvertrag verursacht Monat für Monat Kosten, während die Familie nach einer fairen Lösung sucht – durch weitere Gespräche mit der Niederlassung oder letztlich vor Gericht. Für viele Leserinnen und Leser dürfte deutlich sein, wie unmittelbar hier die menschliche Realität im Pflegeheim und die harte Logik eines Finanzvertrags aufeinanderprallen.
Kommentare
Noch keine Kommentare. Sei der Erste!
Kommentar hinterlassen